
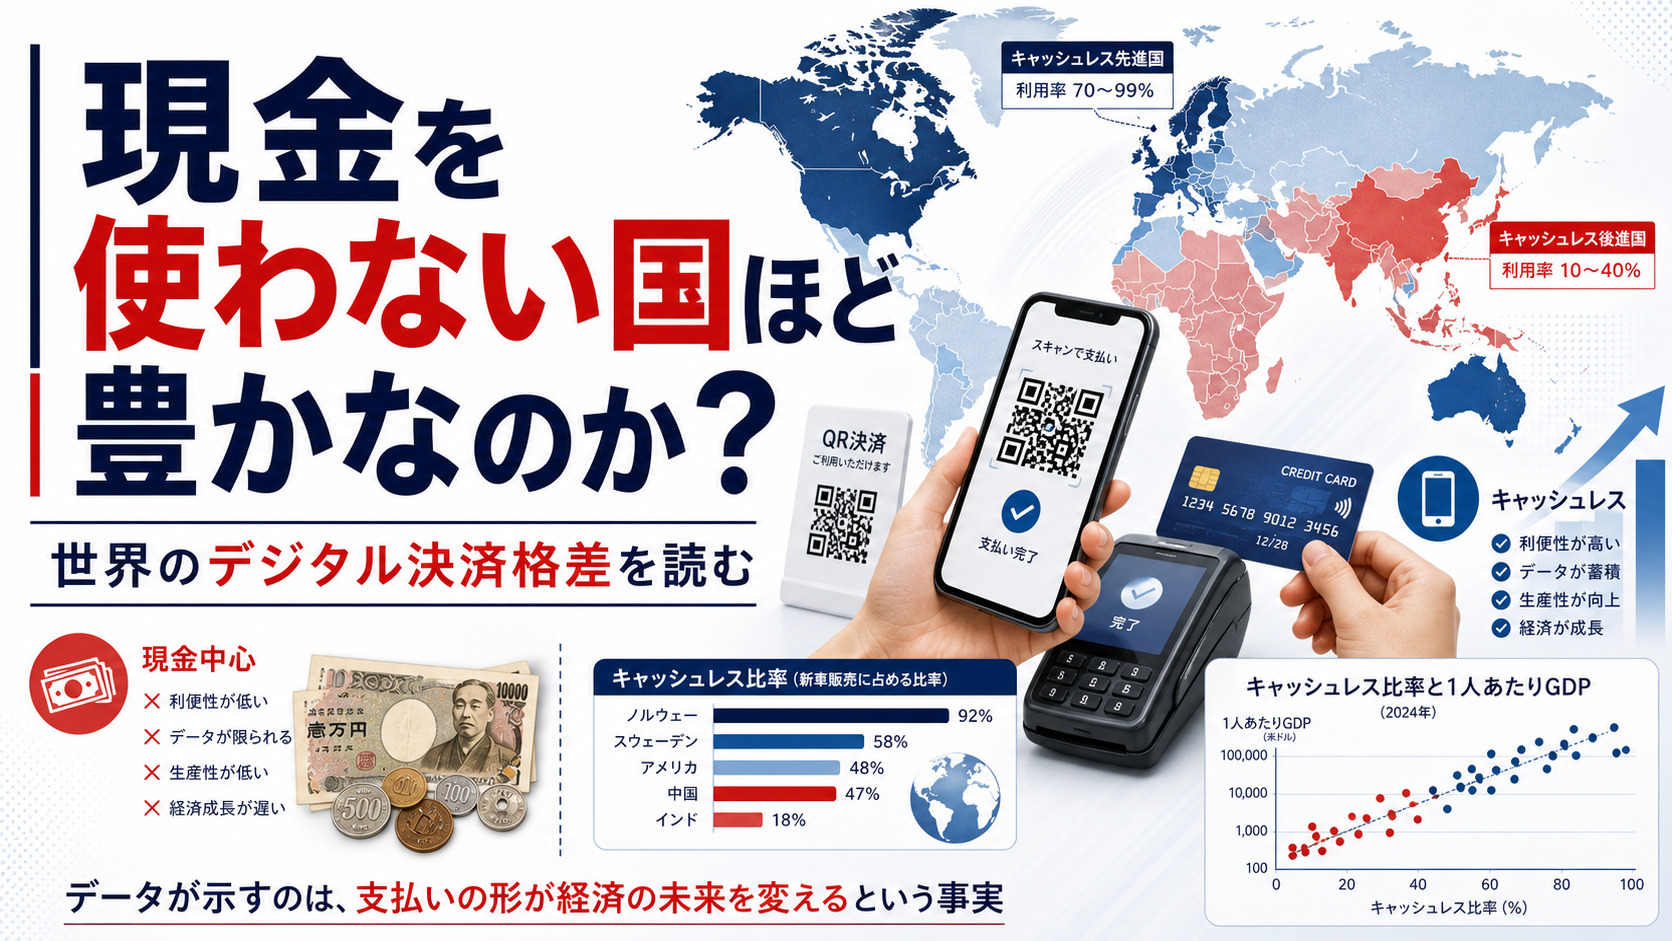
キャッシュレス化が進んでいる国というと、つい北欧やアメリカのような豊かな国を思い浮かべる。実際、銀行口座やカードを持つ人の比率は高所得国ほど高い。だが、日常の買い物で本当に現金を手放しているかを見ると、景色はかなり違う。
中国やモンゴル、ケニア、ブラジルのように、所得水準だけでは説明しにくい国が前に出る。つまり「豊かさ」と「キャッシュレスの日常化」は重なる部分もあるが、完全には一致しない。
キャッシュレス化は何を数えているのか
ここで使うのは World Bank の Global Findex 2025 だ。2024年時点で、成人が口座を持っているか、デジタル決済を使っているか、ネット接続があるかを国別に比べられる。
この違いは重要だ。口座を持つことは金融システムへの参加を意味するが、現金を使わない生活が定着していることまでは意味しない。給与や給付を受け取る口座があっても、買い物は現金中心という国は珍しくない。
口座保有とデジタル決済の間にある壁
2024年の加盟店デジタル決済比率を見ると、上位はモンゴル 94.9%、中国 79.6%、ポーランド 78.1%、ウクライナ 73.6%、クロアチア 65.3%、ブラジル 60.1%、ケニア 55.8%だった。顔ぶれは、いわゆる最富裕国ランキングとはかなり違う。
中国は1人あたりGDPが約1.33万ドルで、アメリカや北欧よりかなり低い。それでも日常のデジタル決済比率は非常に高い。ケニアも1人あたりGDPは約2132ドルだが、モバイル送金と決済の浸透で55.8%まで来ている。
| 国 | 加盟店デジタル決済比率 | 1人あたりGDP |
|---|---|---|
| モンゴル | 94.9% | 約6751ドル |
| 中国 | 79.6% | 約1.33万ドル |
| ポーランド | 78.1% | 約2.51万ドル |
| ブラジル | 60.1% | 約1.03万ドル |
| ケニア | 55.8% | 約2132ドル |
| インド | 18.3% | 約2695ドル |
この表だけでも、所得が高いほど現金を使わないと単純には言えない。むしろ中所得国や一部の低中所得国のほうが、支払い行動そのものでは先に進んでいる。
先進国型とモバイルマネー型は別ルート
一方で、口座保有率を見ると豊かな国はやはり強い。イギリス99.3%、フランス99.2%、ノルウェー98.6%、スウェーデン98.6%、日本98.5%と、ほぼ飽和に近い水準まで来ている。
つまり、豊かな国はまず金融システムの入り口が広い。だがそこから先の「支払いで何を使うか」は別の競争になる。日本は口座保有率が高いのに、日常のデジタル決済指標では上位に見えにくい。一方で中国やケニアは、口座と決済の両方を比較的強く伸ばしている。
普及を決めるのは利用者より受け皿
理由の1つは、既存インフラの差だ。カード網や銀行店舗が古くから整っている国では、逆に現金、カード、口座振替の既存習慣が強く、急激な飛び越しが起こりにくい。日本が典型だ。
一方で中国やケニアでは、スマホ決済やモバイルマネーが生活インフラとして一気に広がった。古い仕組みを少しずつ置き換えるのではなく、スマホ中心の新しい決済体験へ飛び乗ったぶん、現金離れが早い。
この違いは キャッシュレスが進んでいる国は何が違う? や スマホ普及率が高い国ほど便利なのか? とも重なる。決済の普及は、所得だけでなく、スマホと加盟店を一気につなげた国で加速しやすい。
「現金を使わない」と「金融包摂」は同じではない
キャッシュレス決済の比率が高くても、すべての人が便利になったとは限らない。銀行口座やスマホを持たない人、高齢者、障害のある人、本人確認書類を用意しにくい人が日常の支払いから排除されることがある。反対に、銀行網が弱い国でも携帯電話番号を使うモバイルマネーが広がり、従来の口座を飛び越えて送金や支払いが普及した例もある。
世界銀行のGlobal Findexを見るときは、口座を持つ人の割合、過去1年にデジタル決済をした人の割合、携帯電話の保有、貯蓄や借り入れの方法を分けて読む必要がある。口座を作れることと、日常的に使えることの間には、手数料、通信費、店舗側の対応、詐欺への不安という壁がある。
| 段階 | 必要な条件 | 主な脱落要因 |
|---|---|---|
| アクセス | 端末、口座、本人確認 | 費用、書類、地域格差 |
| 利用 | わかりやすい操作と低い手数料 | 通信障害、複雑さ、詐欺不安 |
| 受け入れ | 店舗・行政・交通の対応 | 加盟店コスト、規格の分断 |
| 保護 | 補償、返金、相談窓口 | 不正利用時の責任が曖昧 |
災害と障害に強い決済は一種類では作れない
停電や通信障害が起きれば、オンライン決済は止まる可能性がある。現金も、ATMや物流が止まれば補充できない。重要なのはどちらか一方を完全に消すことではなく、複数の経路を残すことだ。オフライン決済の上限、非常時の本人確認、現金の最低限の受け入れなど、平時の効率と非常時の冗長性を両立させる必要がある。
豊かさより「小さな支払いまで使えるか」
デジタル決済が定着するかは、大きな買い物より日常の小さな支払いで決まる。屋台、個人商店、交通、公共料金、家族間送金まで一つの仕組みでつながると、利用者は現金へ戻る理由が減る。加盟店の入金が遅い、手数料が高い、サービスごとに残高が分かれる環境では普及率が上がっても定着しにくい。
日本では複数のQR決済、交通系IC、クレジットカードが共存し、選択肢は多い。一方で店舗ごとに対応が違い、災害時の現金需要も大きい。目標は現金を敵にすることではなく、誰でも低コストで支払え、止まったときも代替できる状態に置くべきだ。
この観点に立つと、現金比率の低さはゴールではなく結果になる。使う理由、受け取る理由、困ったときの保護、障害時の逃げ道がそろった国ほど自然にデジタルへ移る。豊かな国ほど進む傾向はあっても、制度設計しだいで新興国が先行する余地も大きい。
考察:決済の主役は所得ではなく、日常で使う理由を作れたかどうかだ
デジタル決済は、金融の問題であると同時にプラットフォーム競争でもある。どの国でスマホOS、QR決済、送金アプリ、加盟店アプリが先にネットワークを作ったかで、日常行動はかなり変わる。
だから中国やケニアのような国は面白い。豊かだから進んだというより、日常の不便を一気に解消する仕組みが広まり、生活者と小規模商店がそれに乗った。これは銀行の数よりも、決済UXと手数料設計の勝負に近い。
つまり、決済の主役は所得ではなく、毎日使う理由を作れたか にある。現金より速く、安く、便利で、受け取る側にも得があるときだけ、日常の行動は本当に変わる。
現金ゼロより選択肢の強さが問われる
今後は、口座保有率の差よりも、加盟店の受け入れコストとリアルタイム送金網の整備差が効きやすくなる。すでに多くの国で「銀行に入る」こと自体は広がっているため、次の勝負はその口座がどれだけ毎日使われるかだ。
中所得国ではスマホ決済がさらに伸びる余地がある。一方で高所得国では、カード中心の仕組みから即時決済やQR中心の仕組みへどこまで移れるかが分かれ目になる。豊かさより、決済の再設計力が競争軸になりつつある。
だから次に見るべきは「現金を使わない国は豊かか」ではなく、「日常決済を再設計できた国が強いか」だ。今後の差は、制度の完成度より生活導線への入り込み方で広がりやすい。
まとめ
- 豊かな国ほど口座保有率は高く、北欧や西欧、日本ではほぼ飽和に近い
- ただし加盟店デジタル決済比率では、モンゴル、中国、ポーランド、ブラジル、ケニアなどが前に出る
- 現金離れは所得だけでは決まらず、スマホ決済、加盟店網、手数料設計、金融包摂政策が効く
- つまり「豊かな国ほどキャッシュレス」ではなく、「決済UXを再設計できた国ほどキャッシュレス」に近い
現金を使わない国は、必ずしも最も豊かな国ではない。豊かさは金融の入り口を広げるが、日常の支払いを変えるのは、もっと生活に近い技術と制度の組み合わせだ。キャッシュレスの地図は、所得ランキングより少し面白い形をしている。
データソース:World Bank Global Findex 2025、World Bank GDP per capita