
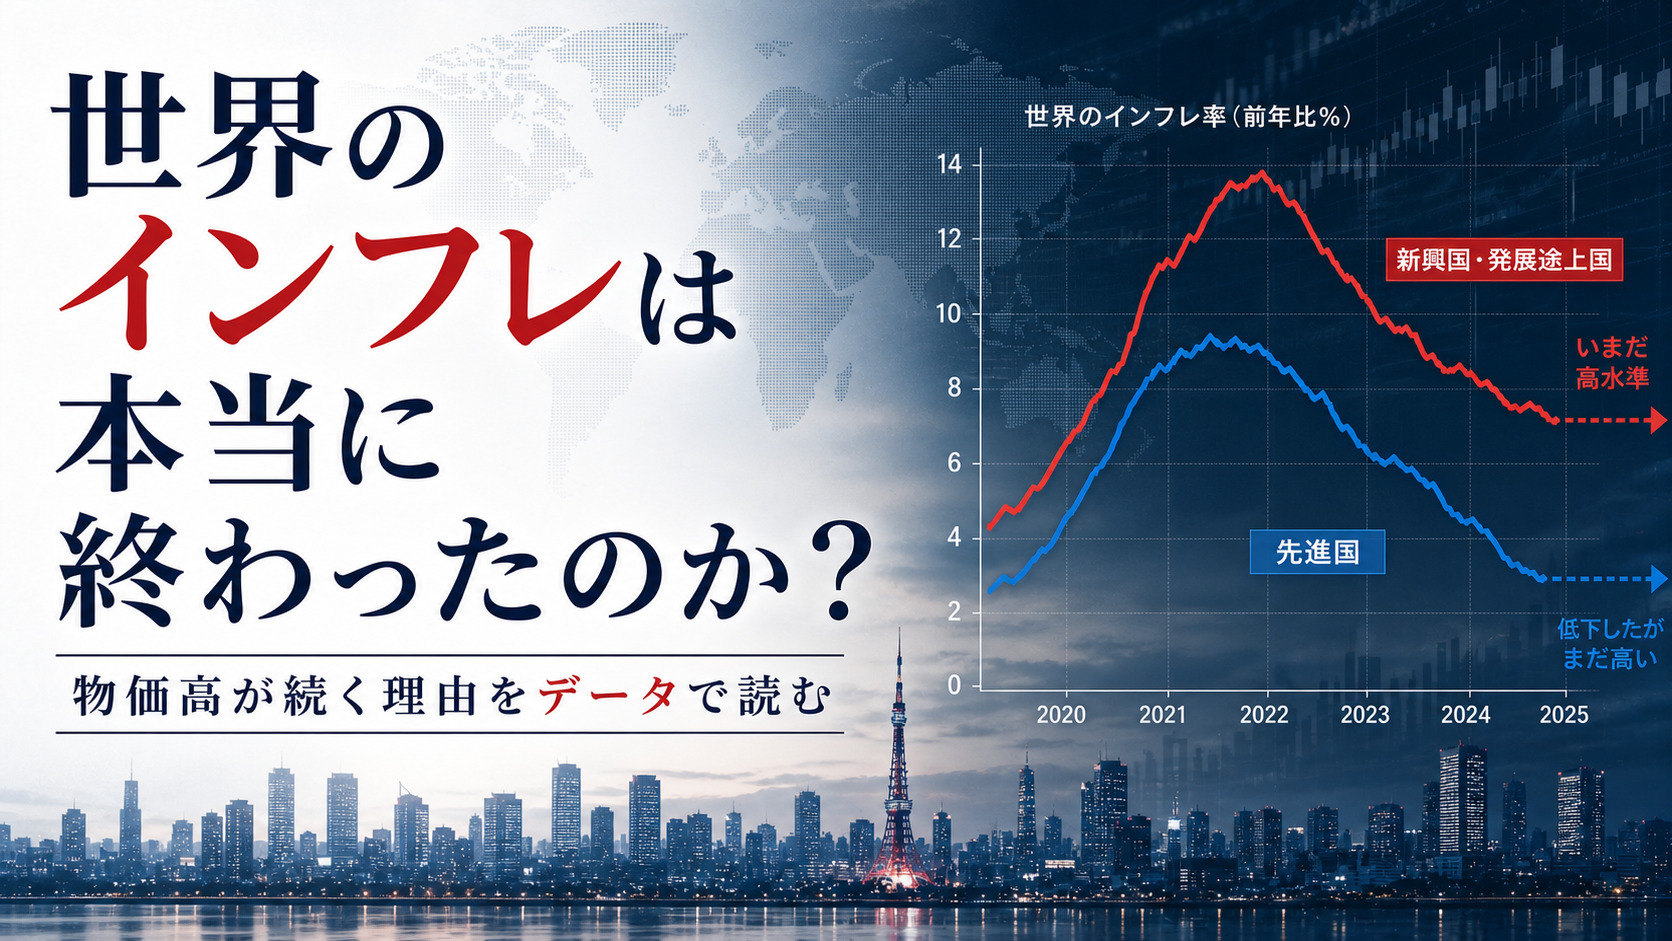
2022年から2023年にかけての物価高は強烈だった。その後インフレ率は鈍化した。だから「もう終わった」と感じる人も多い。
だが実際の世界経済はそこまで単純ではない。ピークは越えても、静かに元通りになったわけではない。むしろ鈍化と再加速の綱引きが続いている。
まず「インフレが終わる」とは何かを整理する
インフレ率が下がることと、物価が元に戻ることは違う。ここを混同すると話がずれる。
だから「終わったかどうか」を見るときは、物価の伸びが鈍ったかだけでなく、どの国でどの項目がまだ高いかを見る必要がある。インフレ率の鈍化 と 物価高の解消 は別物だ。
データで現状を見る
OECD の 2025 年秋時点の見通しでは、主要先進国のインフレはかなり落ち着く方向だった。だが 2026 年 3 月の Interim Economic Outlook では見通しがやや上方修正された。G20 全体のインフレは 2026 年も 4%前後 にとどまる見通しになっている。
これはかなり大きい。ピーク時のような急騰ではない。だが中央銀行が安心して金利を下げ続けられるほど低いわけでもない。
特に粘るのはサービス価格だ。エネルギーの急騰が一服しても、賃金上昇や人手不足が残ると、外食や家賃や各種サービスは下がりにくい。
IMF も、ディスインフレの流れは続くとしながら、地域差とショックの再来リスクを強調している。つまり方向としては下向きでも、道はかなり平らではない。
ここが 2010 年代との違いでもある。あの時代は低インフレが当たり前だったが、いまは物価と金利の両方が「やや高い状態」を長く引きずる可能性がある。
世界比較で見るとどうか
先進国の一部ではインフレ率が 2%台まで下がった。だが新興国ではなお高い国がある。さらに同じ先進国でも、エネルギー依存や通貨の弱さで差が出る。
2025 年秋の OECD 見通しでは、G20 先進国のインフレは 2025 年と 2026 年におおむね 2.5% 前後まで鈍る想定だった。一方で新興国は 4%台が続く見通しだった。つまり「世界でインフレが終わった」と一括りにはできない。
この差は、通貨の強さ、エネルギーの輸入依存度、賃金の伸び方、金融政策の効き方でも広がる。だから同じ物価高でも、苦しさの原因は国ごとにかなり違う。
なぜ物価高はしぶといのか
一つはエネルギーだ。原油やガスの価格は以前ほどの混乱ではない。だが地政学リスクが残る以上、再上昇の火種は消えていない。
もう一つは賃金だ。賃金上昇自体は悪いことではない。だが供給力が弱いまま賃金だけが上がると、サービス価格の上昇が長引きやすい。日本の実質賃金はなぜ上がらないのか? と同じで、物価と賃金のズレは体感悪化を長く残しやすい。
さらに物流や通商の分断も重い。世界が完全に元の自由貿易モードへ戻っていないため、コストの高い経済が残りやすい。
考察:いまのインフレは「急騰」より政策の自由度を奪うことが怖い
高インフレの怖さは、生活が苦しいことだけではない。中央銀行の選択を難しくすることにある。物価を抑えるには金利を高く保ちたい。だが高金利は投資や住宅や雇用を冷やしやすい。
つまりインフレは「物価の問題」で終わらない。成長率や株価や財政まで巻き込む、経済全体の温度調整の問題になる。政府債務の大きい国ほど、この調整コストは重くなりやすい。
今の世界経済で怖いのは、2%へ戻れないことそのものより、高すぎず低すぎない物価上昇が長く残ること だ。その状態では、金利も家計も企業計画も中途半端に縛られ続ける。
加えて、物価が高止まりすると、家計だけでなく企業の値付け行動も変わりやすい。一度上げた価格を簡単には戻さない空気が広がると、インフレは急騰期を過ぎても粘りやすくなる。
未来予測
短期では、物価は以前ほどの勢いでは上がらない可能性が高い。だが 2010 年代のような低く安定したインフレへすぐ戻るとも限らない。
もしエネルギーや物流に新しいショックが入れば、インフレ率はもう一度上を向く。逆に景気が想定以上に弱ければ、物価は急速に静まる。2026 年以降はそのどちらにも振れうる。
焦点は「再び 8% になるか」ではなく、2%へ素直に戻らない状態が続くか だ。各国の中央銀行は、急騰の再来より、この粘り強さとの付き合い方を迫られやすい。
まとめ
- 世界のインフレ率はピークを越えたが完全に終わったわけではない
- OECD は 2026 年も G20 全体で高めのインフレを見込む
- 先進国と新興国では物価の残り方がかなり違う
- サービス価格と賃金と地政学がしぶとさの主因になっている
- 今後は再加速リスクと景気減速リスクの両方を見る必要がある
物価高は派手なニュースとしては目立ちにくくなった。だが終わったと思い込むにはまだ早い。世界経済は今もその余熱の中にいる。
データソース:OECD “Interim Economic Outlook” (March 2026)、OECD “Economic Outlook” (September 2025)、IMF “World Economic Outlook”