
海外で働いたお金を家族へ送る。そのとき、二百ドル相当を送るための費用はどれくらいかかるのだろう。世界銀行の継続調査では、世界平均は2009年第1四半期の9.67%から2025年第3四半期の6.36%へ低下した。一方、同じ2025年第3四半期に日本から送るサービスの平均は9.98%だった。世界では十数年かけて下がった費用が、日本発ではなお送金額の約1割に相当する。
ただし「日本に住む人が必ず1割を払う」という意味ではない。この数字は、ある条件で調べた送金サービスの価格をまとめた指標だ。送り先、受け取り方、両替の条件で費用は変わる。国の平均だけを見ていると、安い経路と高い経路の違いも、使える手段が限られた家族の事情も見えにくい。ここでは世界銀行の価格調査と、国際決済銀行などの資料を辿り、海外送金という身近な金融サービスの値段を分解する。世界銀行・2025年第3四半期報告
「手数料無料」でも、費用が消えたとは限らない
この記事で扱うのは、主に移民労働者などが家族へ繰り返し送る、比較的少額の国際送金である。企業の輸入代金、大口投資、国内の買い物の決済を一緒にした統計ではない。国際決済銀行の金融包摂に関する研究も、このような個人間の反復的な少額送金を対象にしている。海外で得た所得を、別の国の生活費へつなぐサービスと考えると分かりやすい。国際決済銀行・送金と金融包摂
世界銀行の「送金価格の国際比較」は、料金表に書かれた送金手数料と、適用為替レートに含まれる為替マージンを調べる。たとえば窓口の手数料が低くても、受け取る通貨への交換条件が不利なら、家族へ届く価値は小さくなる。反対に手数料が見えていても、交換条件まで含めれば別のサービスより安いことがある。無料という表示と、両替も含む総費用は別の数字なのだ。
ここで使う二百ドル相当という基準にも履歴がある。調査は二百ドル相当と五百ドル相当の二つの金額帯を設け、現地通貨での調査額を設定している。世界銀行の方法説明によれば、金額は2008年に設定され、2009年の為替変動を踏まえて調整された後、比較のため現地通貨額を維持してきた。したがって、現在の為替で換算した厳密な二百ドルと常に一致するわけではない。以下のドル換算は比率の大きさを示すための計算で、個別サービスの見積もりではない。世界銀行・調査方法
十六年の低下と、直近五年の足踏み
2009年の9.67%と2025年の6.36%を引き算すると、低下幅は3.31ポイント。最初の水準に対しては約34%の低下に当たる。比率を仮に二百ドルへ掛ければ、費用は19.34ドル相当から12.72ドル相当へ、6.62ドル相当小さくなった計算だ。この差は送る元本の増加ではない。同じ元本を別の場所へ移すための負担が軽くなった、という変化である。
ただ、長い期間の始点と終点だけでは、最近も同じ速度で改善しているように見えてしまう。2021年第3四半期の世界平均はすでに6.30%だった。そこまでに、2009年からの低下の多くが起きていたことになる。世界銀行の2021年報告ではデジタル送金の費用が4.99%、非デジタルが6.77%だった。安い方式が存在する一方で、すべての利用者や経路がその安さに移ったわけではなかった。世界銀行・2021年報告、6ページ
季節を揃えて各年の第3四半期を並べると、世界平均は2021年6.30%、2022年6.30%、2023年6.18%、2024年6.62%、2025年6.36%となる。2021年から2025年への変化は、わずか0.06ポイントの上昇だ。十六年で見れば大きく下がったが、直近の五つの観測点は六%台を行き来している。長期の改善と最近の足踏みは、同時に起きている。
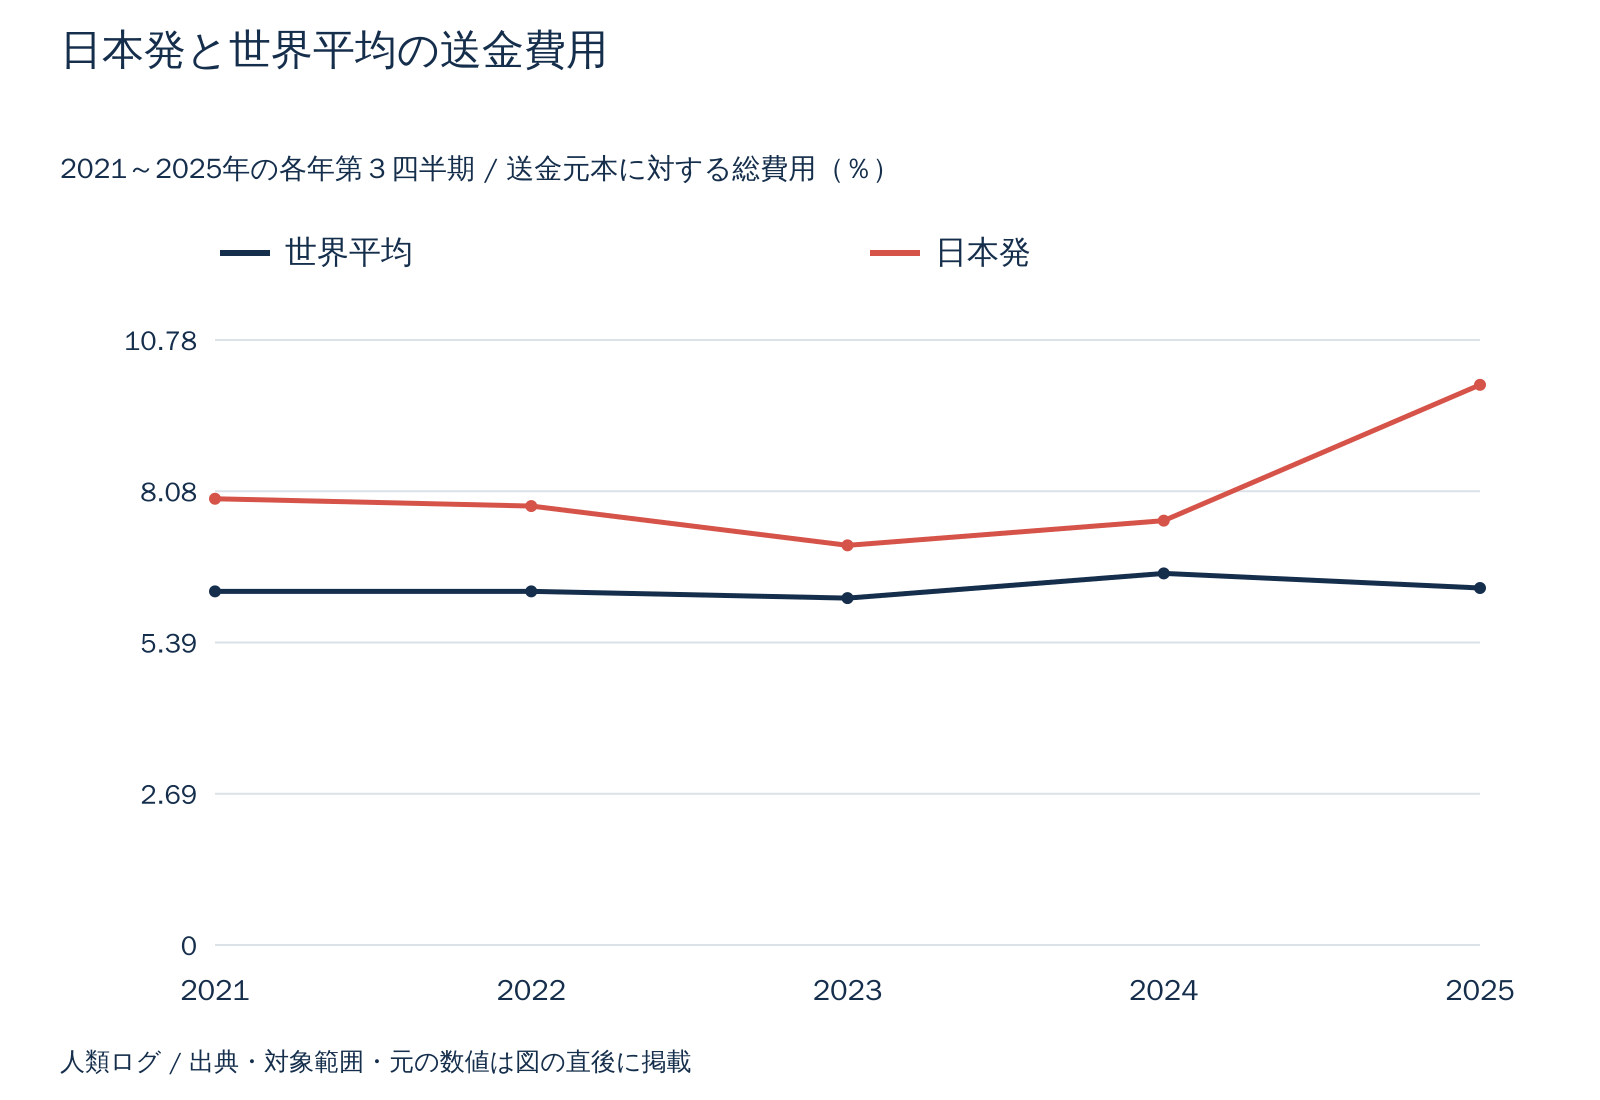
グラフの数値を表で読む
| 国・年 | 世界平均 | 日本発 |
|---|---|---|
| 2021 | 6.3 | 7.95 |
| 2022 | 6.3 | 7.82 |
| 2023 | 6.18 | 7.12 |
| 2024 | 6.62 | 7.56 |
| 2025 | 6.36 | 9.98 |
図1は各年7~9月期の調査値で、年平均ではない。青写真のような一直線の改善ではなく、途中に反転がある。なお、2022年以降はロシア発などで調査条件が変わり、主集計から除外された経路もある。この線は毎年まったく同じサービスを追った固定標本ではない。価格の変化と、調べられる市場の変化の両方を含む公表指標の推移として読む。2021年第3四半期には、スリランカ向け経路の為替変動による影響に対し、原報告が同年第2四半期の値を用いている。図1はその調整を含む公表値を採用した。
日本発の「約1割」は、何を表しているのか
図1のもう一本は日本発の平均だ。2021年7.95%、2022年7.82%、2023年7.12%、2024年7.56%、2025年9.98%。2023年までは下がり、その後は上昇している。2025年と2021年の差は2.03ポイントだった。各年の同じ季節で比べても、世界平均と日本発が同じ方向へ動いていないことが分かる。世界全体の改善を、そのまま日本から送る人の改善と読み替えることはできない。
しかし、この結果から日本の全事業者が一律に値上げしたとは言えない。国別平均では、どの受取国向けサービスが調べられ、銀行と送金専門会社のどちらがどれだけ入るかによって水準が変わる。同じ日本発でも送金先が異なれば、受取通貨も現地の支払網も違う。世界平均との差3.62ポイントを、日本の制度だけの効果とみなすこともできない。
特に2025年第3四半期の報告には、候補として監視していた519サービスを主要な分析へ移したと記載されている。これは世界全体の調査に関する変更で、日本の上昇分を説明した記述ではない。平均の構成が変わり得ることは確認できるが、日本の9.98%のうち何ポイントが値上げで、何ポイントが対象の入れ替わりなのかは、この集計表だけでは分からない。図1が示すのは日本発の公表平均の上昇であり、その原因の確定ではない。
それでも生活との接点はある。日本で働きながら海外の家族を支える人にとって、重要なのは国内の決済が便利かどうかに加え、自分の送り先へ使える経路があるかという点だ。国内でスマートフォン決済が普及していても、受取人の国や地域でそのサービスを使えるとは限らない。同じ国内の利用体験から、国境を越える送金の値段を想像すると、この違いを取り落とす。
二〇二四年には、何が平均を押し上げたのか
原因をもう少し具体的に追えるのが2024年である。世界平均は同年第1四半期6.35%から第2四半期6.65%へ上昇した。世界銀行は当時の報告で、いくつかの可能性を列挙している。マレーシアからミャンマーへ送る経路では、平均為替マージンが六~七%から十四~十五%へ拡大した。これは送金額全体の伸びではなく、通貨交換条件に関わる費用の変化だ。
同報告には、アラブ首長国連邦で窓口送金の手数料について十五%の引き上げが認められ、カタールでも同様の値上げがあったという説明もある。この十五%は手数料額の増加率であって、送金元本に十五ポイントを上乗せしたという意味ではない。率の分母を間違えると、費用の変化を何倍にも大きく読み違えてしまう。世界銀行・2024年第2四半期報告、7ページ
この二つは、同じ世界平均の上昇に、違う仕組みが入り得る例だ。前者は為替マージン、後者は窓口の手数料である。世界銀行は「可能な理由」として報告しており、それぞれが世界平均を何ポイント動かしたかを分解した数字ではない。世界平均が0.30ポイント上がったという観測と、個々の市場で何が起きたかという説明を、混同しないことが大切になる。
第3四半期の世界平均は6.62%だった。この四半期の報告には、別の具体的な出来事も記録されている。送金会社Small Worldが2024年6月10日に営業を停止し、価格データベース内の約六百サービス、147経路に影響した。送金市場では、新サービスが増えるだけでなく、既存サービスが消えることもある。平均に並ぶ選択肢の顔ぶれ自体が変わるのだ。世界銀行・2024年第3四半期報告、4ページ
ここから分かるのは、技術が進歩すれば調査平均が毎年必ず下がる、とは言えないことだ。価格表が変わる場合と、通貨の交換条件が変わる場合、サービスが市場から退出する場合では、利用者が経験する変化も異なる。費用の線が上を向いた年には、その国で送金が増えたかだけでなく、どの料金と経路が残ったかを確認する必要がある。
送金先を変えると、同じ元本でも負担が違う
次に、送り出す国から受け取る地域へ視点を移そう。2025年第3四半期の二百ドル相当の送金では、中東・北アフリカ・アフガニスタン・パキスタン向けが5.11%、南アジア向け5.30%、中南米・カリブ海向け5.64%、東アジア・太平洋向け5.83%、欧州・中央アジア向け6.80%、サハラ以南アフリカ向け8.46%だった。いずれも世界銀行の地域区分に沿った受取地域別の集計だ。
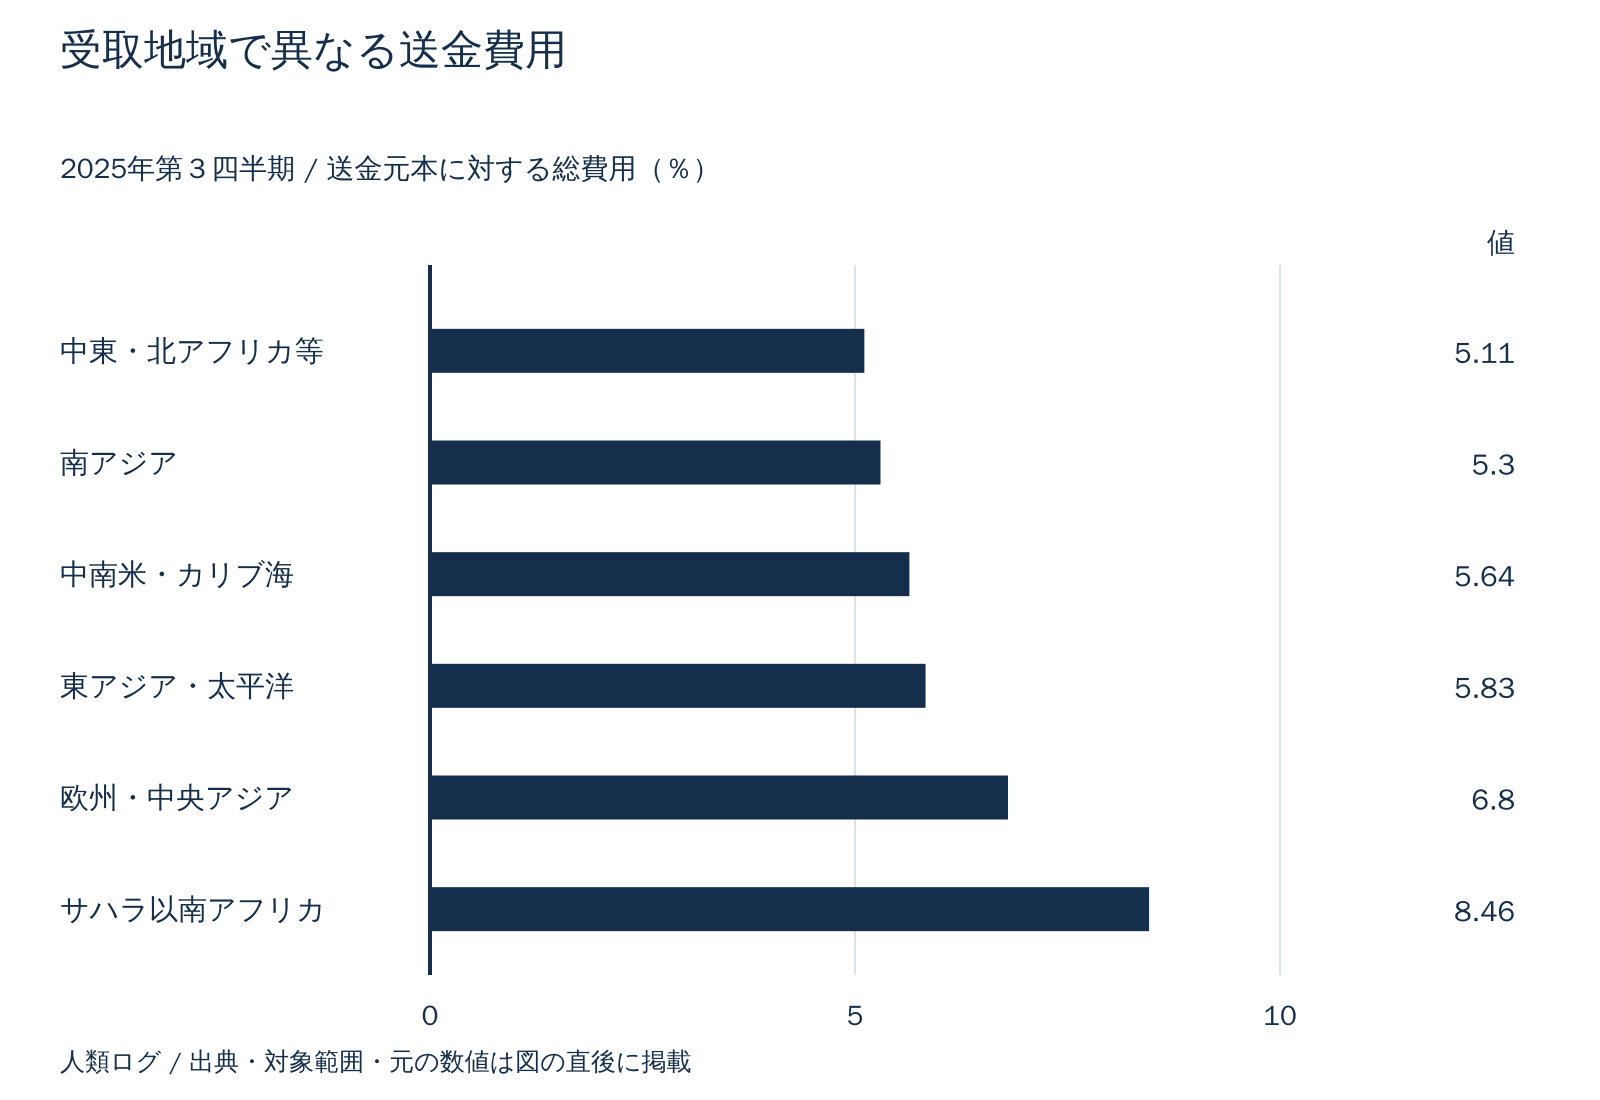
グラフの数値を表で読む
| 国・年 | 総費用率 |
|---|---|
| 中東・北アフリカ等 | 5.11 |
| 南アジア | 5.3 |
| 中南米・カリブ海 | 5.64 |
| 東アジア・太平洋 | 5.83 |
| 欧州・中央アジア | 6.8 |
| サハラ以南アフリカ | 8.46 |
図2の最も高い地域と最も低い地域の差は3.35ポイント。比率を二百ドルへ掛けて規模だけを揃えると、16.92ドル相当と10.22ドル相当、差は6.70ドル相当になる。前者は後者の約1.66倍だ。どちらも同じ元本を送る基準なのに、受取地域によって必要な費用が異なる。家族に届くお金を考えるときには、送る人の所得に加えて、そのお金を移す市場の条件が効いてくる。
地域名にも注意が要る。この報告ではアフガニスタンとパキスタンを中東・北アフリカと一緒に集計している。「南アジア」と書かれた棒に、この二か国を改めて加えると比較条件が変わる。欧州・中央アジアの系列はロシアを除くと明記されている。地理の印象で独自に国を入れ替えず、原資料の分類を保った。
また、これは地域の全住民が払う代表的な家計負担率ではない。調査対象に入ったサービスや送金経路の構成が違う。サハラ以南アフリカ向けの棒が高いからといって、そこへ送るあらゆる組み合わせが、中東向けのすべての組み合わせより高いとは限らない。図2は市場をさらに調べる入口であり、一件の送金の価格を地域名だけで決める表ではない。
値段の差は、距離よりも「お金が通る道」にある
海外送金は、通信で情報を伝えるだけのサービスではない。国際決済銀行の「国境のない決済」は、多くの国際決済がコルレス銀行と呼ばれる銀行間の取引網を通ると説明する。支払う側と受け取る側の銀行が直接つながっていなければ、別の銀行を経由して資金を渡す。途中で異なる通貨へ替えるなら、そのための取引も必要になる。
同研究は、異なる国の法制度、資金洗浄対策、外国通貨の流動性確保が、国境を越える決済を複雑にすると指摘する。すぐに払い出すため、事業者が現地の口座へあらかじめ資金を置く場合もある。その資金は自由に別用途へ回せない。送信ボタンを押した後の画面が簡単でも、裏側では複数の場所で資金と口座を用意しておく必要がある。国際決済銀行・国境を越える決済の仕組み
これは、送金の費用が地図上の直線距離だけで決まらない理由でもある。隣国同士でも、利用できる銀行や受取網が少なければ経路は狭い。反対に遠く離れた国同士でも、利用者の多い経路で複数の事業者が競えば、別の価格が成立し得る。図2を航空運賃のような距離の比較として読むより、異なる金融網への接続費用の比較として読むほうが、差の背景を捉えやすい。
この説明は日本の2025年の上昇を直接証明するものではない。国際送金で費用が生じる一般的な仕組みと、特定の国の特定の四半期に起きた変化の原因は、証拠の段階が違う。日本について断定するには、送金先別、事業者別、手数料と為替マージン別に同じ条件の価格を追う必要がある。今回の二本の図からそこまでの因果関係は読み取らない。
村の一軒の店が、国際送金の競争を決める
競争の差を身近な場面へ下ろすと、受取窓口の存在が見えてくる。国際決済銀行の2022年研究は、受取側の小さな村に代理店になれる店が一軒しかない場合を挙げている。その店がある送金事業者と排他的に契約すると、競合する会社が同じ地域へ入りにくくなる。世界には何社もサービスがあっても、その村の家族が使える窓口は一つということが起こり得る。
同研究は、送金会社が国内の決済インフラへ直接参加できず、銀行を通じて接続する場合にも触れる。接続を銀行へ依存することは、運営費用に影響する。利用者の目に見える会社の数と、裏側で実際に使える経路の数は同じではない。料金比較サイトで選択肢が増えても、受取場所へ行けるかという条件で選び直せば、候補が狭まることもある。
この研究は世界銀行の市場評価や金融活動作業部会の相互審査などをもとにしたもので、すべての国の現在を一律に描いた調査ではない。それでも、送金の安さをアプリの機能だけで説明できない理由は具体的だ。受取人が現金を必要とし、近くの窓口が限られれば、画面の向こうの選択肢をそのまま利用することはできない。安い価格を知ることと、安い経路へアクセスできることの間には、受取側の生活がある。国際決済銀行・2022年研究、段落73~77
平均より安い経路は、誰にでも開かれているのか
世界銀行はこの違いを見るため、普通の世界平均とは別に、一定条件を満たす安いサービスを比べる指標を作っている。2023年報告で説明されるSmaRTは、各経路で条件を満たす安い三つのサービスを平均する考え方だ。価格が見えるだけでなく、五日以内に届くことや、店舗、端末、口座などへのアクセスも条件に含める。単に広告で最安値を見つけたという比較より、実際に使えるかへ近づけたものといえる。
同じ報告では、通常の世界平均6.18%に対して、送金経路の規模を考慮する加重平均は4.78%だった。二つの平均の差は1.40ポイントになる。サービスの価格をどう集めるかだけでなく、送金量の大きい経路をどれだけ重く扱うかによっても、世界の姿は変わる。加重平均も経路別の推計送金額を用いた指標であり、全送金の領収書を集めた実績平均ではない。世界銀行・2023年報告、9~10ページ
この違いは、読者が数字を使う目的によって意味を持つ。市場に並ぶ料金の幅を知りたいなら、広く調べた価格の平均が役に立つ。多くのお金が流れる経路の状況を重く見たいなら、加重平均に別の価値がある。自分の家族への送金を考えるなら、自分が使える経路の条件が必要になる。同じ世界平均という言葉でも、どの問いに答える数字かを揃えなければ比較にならない。
三%という目標を、家計の単位へ戻す
金融安定理事会が2021年に公表した国際決済の目標は、二百ドルの送金費用について、2030年までに世界平均を三%以下とし、費用が五%を超える経路をなくすことを掲げた。世界全体の平均と、個々の経路の高い費用を減らすことを、分けている点が重要だ。安い経路の改善だけで平均が下がっても、高い経路しか使えない家族が残る可能性があるためである。
2025年の6.36%から三%までは3.36ポイント。比率を二百ドルへ掛けた例なら、12.72ドル相当と6ドル相当で、一回につき6.72ドル相当の差になる。仮に同じ条件で月一回、十二回送るなら80.64ドル相当だ。これは実際の世帯の年間節約額を測った数字ではなく、目標との距離を家計に近い単位で理解するための条件付き計算である。元本や回数が変われば金額も変わる。
同理事会は費用に加えて、着金までの速さ、使える手段へのアクセス、価格などの透明性も別々の課題としている。利用者に必要な情報には、仲介者を含む関連費用、為替レート、資金が届く見込み時間、支払い状況などが含まれる。安さだけでなく、家族がいつ、どこで、どの通貨で使えるかまで含めて、一つの送金のサービスが成り立つ。金融安定理事会・2021年目標、表1
海外送金の記録から見えるのは、世界が一様に安くなったという物語ではない。2009年と比べた低下の一方に、2021年以降の世界平均の足踏みがあり、受取地域による差があり、日本発の公表平均の上昇もある。その背景には、為替マージン、窓口の料金、事業者の退出、受取網への接続という異なる動きが重なっていた。国境を越えるお金の値段を読むと、働いた場所と家族が暮らす場所を結ぶ道が、どこで広く、どこで細いのかが見えてくる。
資料確認・検索日:2026年10月21日。主要比較は世界銀行の2025年第3四半期報告に収録された公表系列。図1は各年第3四半期、図2は2025年第3四半期を使用し、欠測をゼロへ置き換えていない。費用は原則として送金手数料と為替マージンの合計であり、受取側の一部の追加料金や税が調査に含まれない場合がある。数値は調査時点の価格で、実際の取引価格とは異なり得る。出典表記:The World Bank, Remittance Prices Worldwide。
一次資料:世界銀行:Remittance Prices Worldwide, Issue 54, September 2025、世界銀行:Remittance Prices Worldwide, Issue 39, September 2021、世界銀行:Remittance Prices Worldwide, Issue 47, September 2023、世界銀行:Remittance Prices Worldwide, Issue 51, September 2024、世界銀行:Remittance Prices Worldwide, Issue 50, June 2024、世界銀行:Remittance Prices Worldwide 調査方法、国際決済銀行:Payments without borders、国際決済銀行:The journey so far: making cross-border remittances work for financial inclusion(2022年)、金融安定理事会:Targets for Addressing the Four Challenges of Cross-Border Payments(2021年)