
手紙を出す機会は減った。でも、家には通販の荷物が届く。ならば郵便の仕事は、封筒から段ボールへ置き換わっているだけなのだろうか。日米の郵便事業者の記録を開くと、その説明には二つの抜けが見つかる。減った手紙の数と増えた荷物の数が釣り合っていないこと。そして「荷物」という集計の中に、箱とは違うものが大量に含まれていることだ。
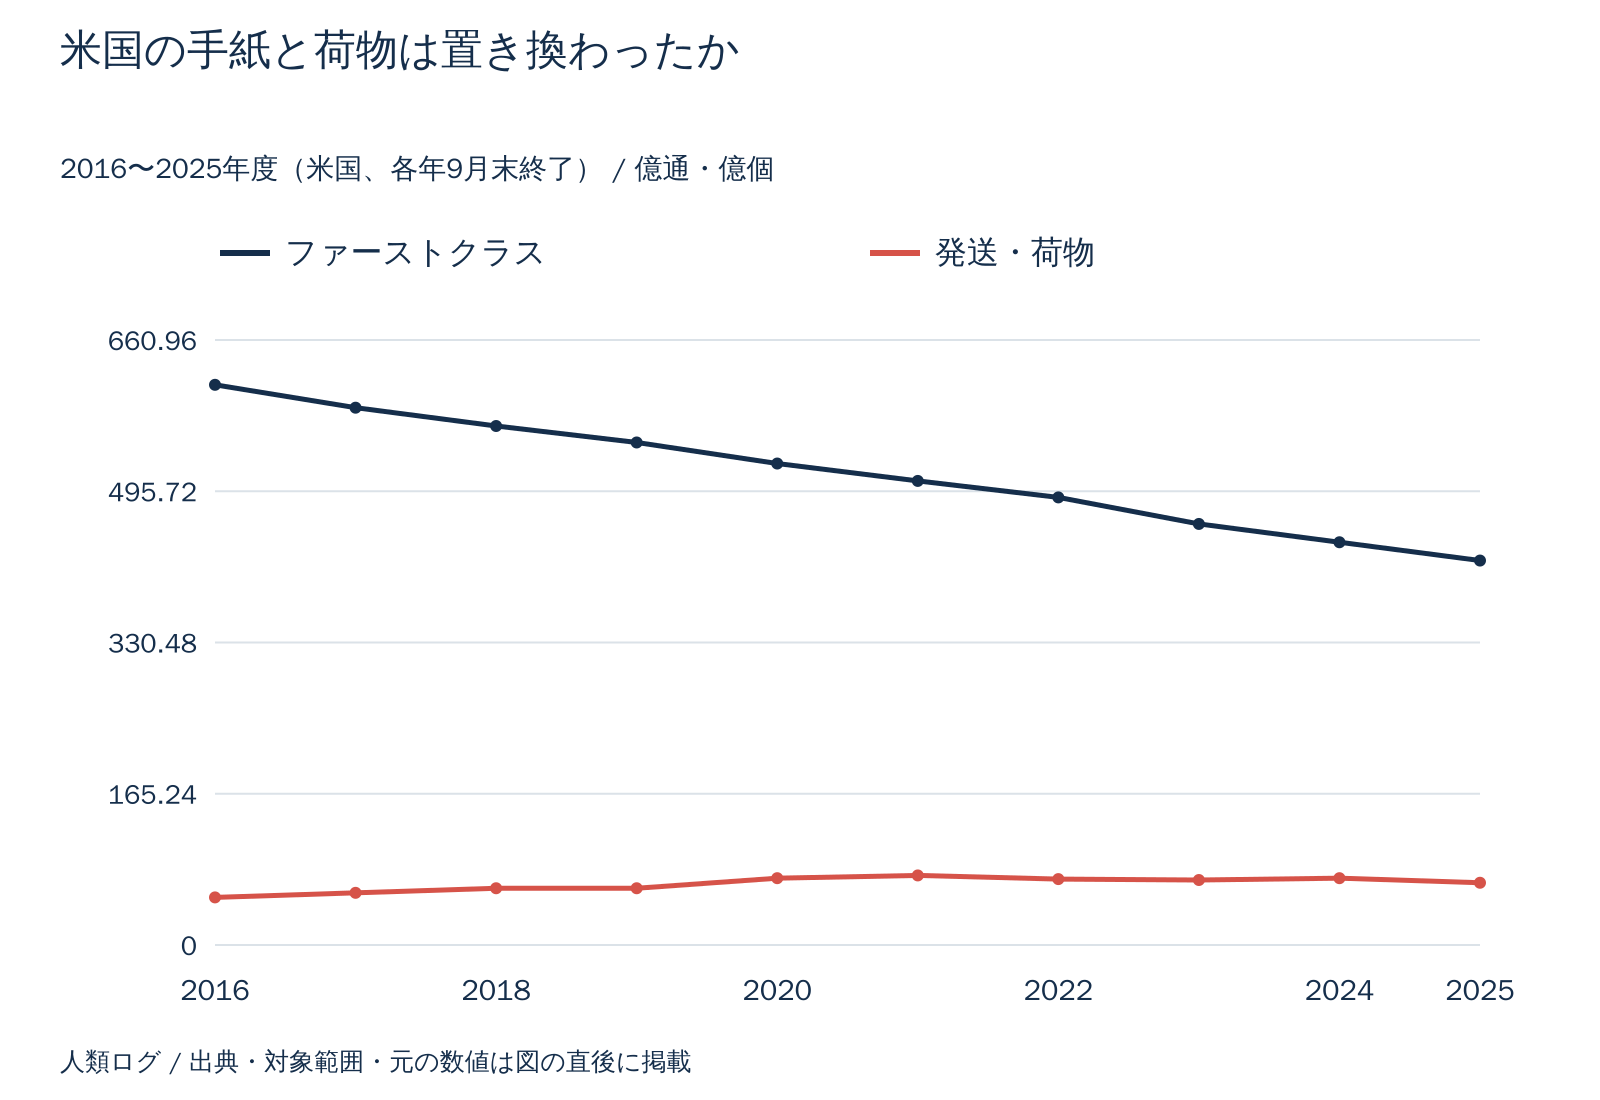
米国郵政公社の公表表では、二〇一六年度から二〇二五年度に、手紙や請求書などを扱うファーストクラス郵便は612億通から420億通へ減った。一方、発送・荷物の区分は52億個から68億個へ増えた。差し引きの数量だけを見れば、192億通の減少に対する増加は16億個である。しかも日本郵便では、二〇二五年度にゆうパックもゆうパケットも増えているのに、「荷物」全体は減った。この一見ちぐはぐな数字を、商品分類と配達の構造から辿ってみよう。
同じ「郵便」でも、比べる箱が違う
最初に対象を揃えたい。ここで扱うのは、日本郵便と米国郵政公社、それぞれの事業者が取り扱った物数だ。国全体の宅配市場の数量ではなく、民間の競合会社の取扱量を合算した統計でもない。米国で公社の荷物が減ったとしても、それだけで米国の通販市場全体が縮んだとは言えない。事業者間で荷物が移ることもあるからだ。
年度の切れ目も異なる。日本郵便の二〇二五年度は二〇二五年四月から二〇二六年三月まで。米国郵政公社の二〇二五年度は二〇二四年十月から二〇二五年九月までである。同じ年度表示でも、重なるのは半年だ。本稿では各事業者の内部で増減を計算し、二国の数量を足したり、同じ十二か月の競争成績として順位を付けたりはしない。
米国のファーストクラス郵便は、手紙、カード、大判封筒に加え、請求書や明細、支払いなどを含む区分である。個人が近況を書いた手紙だけを数えているわけではない。日本の「第一種」と名前が似ていても、範囲を一致させた国際共通指標ではない。また米国には広告を主とするマーケティング郵便など、別の大きな区分もある。以下の長期図は手紙側の代表的な区分と荷物側を対置したもので、すべての郵便を二つに分割した図ではない。区分の定義は公社の年次報告書の事業説明に基づく。
十年間の荷物増では、手紙の減少を埋め切れない
米国の公式の十年比較表を、十億単位から日本語で読みやすい億単位へ換算したのが図一だ。二〇一六年度から二〇二五年度まで、ファーストクラス郵便は各年とも前年度を下回った。612億通から420億通への変化は、表の丸め済みの値で計算すると約31.4%の減少になる。一時的な外出制限の時期だけに起きた変化ではない。
グラフの数値を表で読む
| 国・年 | ファーストクラス | 発送・荷物 |
|---|---|---|
| 2016 | 612 | 52 |
| 2017 | 587 | 57 |
| 2018 | 567 | 62 |
| 2019 | 549 | 62 |
| 2020 | 526 | 73 |
| 2021 | 507 | 76 |
| 2022 | 489 | 72 |
| 2023 | 460 | 71 |
| 2024 | 440 | 73 |
| 2025 | 420 | 68 |
荷物の線は違う形をしている。二〇一六年度は52億個、二〇一九年度は62億個、二〇二〇年度は73億個、二〇二一年度は76億個だった。その後は二〇二二年度72億個、二〇二三年度71億個、二〇二四年度73億個、二〇二五年度68億個。始点から終点では約30.8%増えているが、この十年に限った最大値の二〇二一年度からは約10.5%減っている。長期では増加、直近では減少という二つの表現が、同じ記録について成り立つ。
ここで、減少率と増加率がどちらも約三割だから相殺していそうだ、と読むと間違う。出発点が612億通と52億個では一桁違う。三割ほど減った大きな集団から失われる件数は、三割ほど増えた小さな集団が上積みする件数よりはるかに多い。192億通に対して16億個という差は、この母数の違いで生まれる。増えた荷物の個数は、減ったファーストクラス郵便の通数の約8.3%にとどまる。
この割合は、収入の穴を八%しか埋めなかったという意味ではない。封書一通と荷物一個では、運賃も大きさも作業も違う。あくまで件数の差を並べた結果だ。ただし、「通販の荷物が増えたから郵便の総量は元通り」という説明が成り立たないことは分かる。実際、同じ比較表の全体物数は二〇一六年度の1543億件から二〇二五年度の1087億件へ、約29.6%減った。荷物増と全体の縮小は同時に進んできたのである。
消えているのは、友人への手紙だけではない
この縮小を、人付き合いが薄くなった結果だけで説明するのは難しい。請求書が紙からオンラインの明細へ移り、支払いが郵送から電子的な取引へ移れば、企業と家計の間を定期的に往復していた封筒も減る。公社は年次報告書で、ファーストクラス郵便の減少に寄与した最も大きな要因として、電子的な通信・取引手段への移行が続いていることを挙げている。これは事業者自身による要因説明であり、本稿が利用者一人ひとりの動機を調べた結果ではない。
広告にも別の移行がある。同じ十年比較表でマーケティング郵便は809億通から568億通へ減っている。減少幅は241億通で、ファーストクラス郵便の減少幅よりも大きい。図一の二本だけでは見えないこの区分を考えると、「人が手紙を書かなくなった」という一文では、失われた郵便の仕事のかなりの部分を取り逃す。郵便受けの中身は、私信だけでなく企業の営業活動や取引手続きによっても作られている。
もっとも、企業の説明から電子化の寄与を通数で切り出せるわけではない。景気、料金、広告予算、商品の選択などが重なる。図の折れ線から、ある年の減少の何割が電子化で、何割が値上げだったかまでは計算できない。分かるのは、複数の商品で長い縮小が続き、荷物の増加だけでは件数を補えていないという観測上の組み合わせである。
増加の割合は、始点と分母で表情を変える
米国の荷物が約三割増えたという数字を、二〇二〇年度以降の成長率だと受け取らないことも大切だ。図一で始点を二〇一九年度に動かすと、62億個から68億個への増加は約9.7%になる。さらに二〇二一年度からなら減少に変わる。同じ終点を使っても、どの時点の生活と比べているかで答えが変わる。長期図には、現在の数量が過去のどの水準に位置するかを目で確かめられる利点がある。
全体に占める比率を計算すると、別の変化も現れる。発送・荷物の物数は、全体の二〇一六年度1543億件に対して52億個なので約3.4%。二〇二五年度は1087億件に対して68億個で約6.3%となる。荷物そのものが増えたことに加え、全体が縮んだことで、件数に占める存在感は大きくなった。主役として目立つことと、数量の減少を全部補うことは同じではない。
この構成比も、荷物が郵便局の収入の六%ほどしか生まないという意味ではない。件数一つ当たりの料金が違うため、物数の構成比と収入の構成比は別に計算する必要がある。手元の封筒一通と大きな箱一個は、数えるとどちらも一件だが、車両の空間の使い方は違う。だから図一は事業規模のすべてを一つの物差しで測った図ではなく、どの種類の仕事が何件変わったかを示す図として読む。
日本では、二つの商品が増えても「荷物」は減る
日本郵便の二〇二五年度の引受物数では、郵便物は約117.51億通、荷物は約43.02億個だった。前年度と比べると、郵便物は約8.15億通減り、荷物も約3452万個減っている。ただし荷物の内訳を読むと、三つの主要商品が同じ方向へ動いているわけではない。
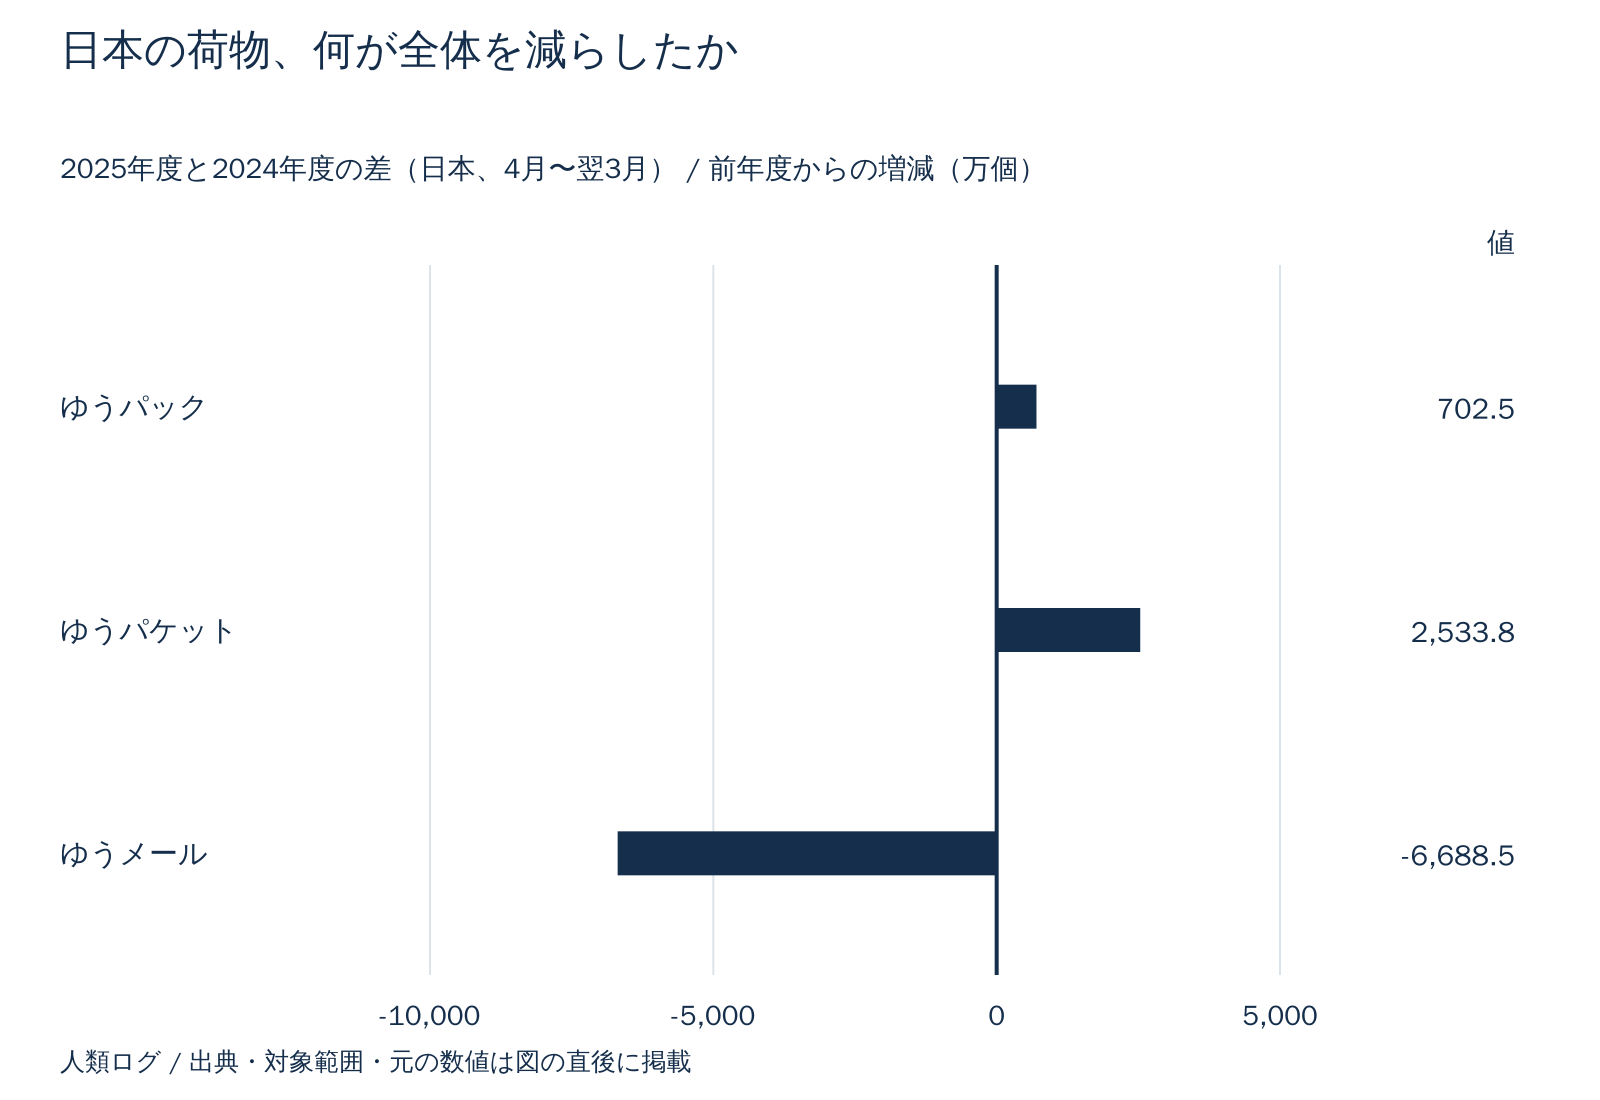
ゆうパックは二〇二四年度の約5.58億個から二〇二五年度の約5.65億個へ増えた。ゆうパケットも約5.37億個から約5.63億個へ増加した。公表された千個単位の表から差を取ると、それぞれ702.5万個と2533.8万個の増加になる。二つを足せば3236.3万個の上積みだ。それでも荷物全体を増加にできなかったのは、ゆうメールが6688.5万個減ったためである。
グラフの数値を表で読む
| 国・年 | 前年度からの増減 |
|---|---|
| ゆうパック | 702.5 |
| ゆうパケット | 2533.8 |
| ゆうメール | -6688.5 |
図二では、増減率ではなく増減した個数を棒にした。ゆうパックの増加率は1.3%、ゆうパケットは4.7%、ゆうメールはマイナス2.1%と公表されている。割合だけなら、ゆうパケットの伸びが最も目立つ。しかし、ゆうメールは前年度に約32.41億個もあった。約二%の減少でも、減った個数は二商品の増加を合わせた数の二倍を超える。米国の長期比較で見た母数の違いが、日本の商品間でも現れる。
二〇二五年度のゆうメールは約31.74億個で、荷物全体の約73.8%を占める。四個に三個近い割合だ。したがって、この集計の「荷物が減った」という見出しから、ゆうパックの箱が減った風景を思い浮かべると、実際と逆になる。箱を中心とする商品の数量が増えていても、集計全体は減りうる。何を荷物として数えているかを開くことが、増減の理由を理解する近道になる。
「荷物」の大部分が、段ボールとは限らない理由
日本郵便のサービス説明で、ゆうメールは冊子とした印刷物や記録媒体などを送るための商品とされている。書籍、商品カタログなどを届ける場面を考えると、統計上は荷物でも、受取人の感覚では郵便受けに入る紙の束に近いものがある。手紙・はがきと段ボールの二択で考えると、この大きな中間領域が抜け落ちる。
ただし、ゆうメールの全量を広告カタログと見なしてはいけない。対象となる内容物は複数あり、今回の引受統計は実際に入っていたものを内容別には分類していない。約31.74億個のうち何個が本で、何個がカタログで、何個が別の媒体だったかは分からない。「紙の情報を運ぶ商品も荷物に含まれる」と説明することと、「すべて広告だから電子化で減った」と原因を断定することには距離がある。
また、この資料は引受物数、つまり日本郵便が差し出しを受けた数量を数えている。国内の受取世帯が自宅で受け取った荷物の実測値ではない。企業からの大量差し出しも含む事業者の業務量なので、人口で割ってそのまま「一人が買った通販の回数」と呼ぶこともできない。普段の買い物の実感と統計がずれるとき、そのずれの一部は分類と数える地点の違いから生まれている。
年賀状だけを除けば、減少は止まるのか
日本の郵便物の減少については、年賀状が大きな要素だ。年度表の年賀欄は二〇二四年度の約6.95億通から二〇二五年度の約5.07億通へ減っている。表の千通単位で差を計算すると、減少は約1.88億通となる。これは売る予定で作った年賀はがきの発行枚数ではなく、引き受けた年賀郵便物の数だ。印刷した枚数と差し出された通数を混ぜないことが必要になる。
では年賀だけの変化だったのか。郵便物全体の減少は約8.15億通なので、年賀の減少を引いた残りは約6.27億通ある。全体の減少のうち年賀分は約23.1%。減少幅の四分の三ほどは、年賀以外の区分の純減だった計算になる。年末の習慣の変化は目立つが、郵便事業の縮小を年賀状離れだけに集約することはできない。
この差し引きは原因の分析ではなく、商品区分ごとの算術的な内訳である。年賀以外には普通郵便も特殊扱いも国際郵便も入る。実際、同じ表の選挙郵便は増えているため、どの種類も一様に減ったわけではない。増える区分を含めた差し引きで、年賀以外が約6.27億通減ったと読むのが正確だ。季節の話題として年賀状を見た後に、年間の業務へ視野を戻すと、より広い変化が見えてくる。
配る物が少なくなっても、配る先は消えない
件数の減少が、そのまま仕事量の同率減少にならないことも、郵便の特徴だ。米国の郵便規制委員会の年度点検によれば、二〇二五年度の配達先は約1億7040万地点だった。公社の年次報告書では、配達先が前年度から約180万地点増えたと説明している。物数が減る一方で、サービスを届ける先は増えたのである。
これは「届く物の数」と「網が覆う地点の数」が別の変数であることを示す。ある配達先に届ける封筒が五通から二通に減っても、その住所へ行く必要がなくなるとは限らない。家ごとの物数が薄くなっても、地域を回る経路や拠点の役割は残る。もちろん実際の巡回頻度や経路、集配方法は調整できるが、封筒を仕分ける数量と地域をカバーする負担が同じ速さで縮むとは考えにくい。
公社は、二〇〇七年度に配達先一地点一日当たり平均5.5件だった物数が、二〇二五年度には2.4件になったと報告している。公社が示す減少率は57%だ。ここでいう一日は同社の業務上の平均指標であり、年の総量を三百六十五日で割り直した数ではない。全国の平均なので、一軒一軒で毎日同じだけ届くことも意味しない。それでも、一地点を支える郵便の厚みが長期に薄くなった姿を捉えられる。
この数字だけで郵便料金の適正額は計算できない。賃金や燃料、拠点、年金などの費用も関わるからだ。ただ、手紙を出す人が減ったなら事業も同じ比率で小さくできる、という直感が働かない理由は説明できる。数量を減らした利用者の行動と、全国の住所へ届く網を維持する条件は、別々の場所で変化している。
数量が減っても売上は増える
生活との接点として分かりやすいのが料金である。日本郵政の料金改定資料によれば、二〇二四年十月一日の改定で、二十五グラムまでの定形郵便は84円から110円へ、通常はがきは63円から85円へ変わった。五十グラムまでの定形郵便は従来94円で、新たに110円へ統合された。同じ封書でも、どの重さの旧料金と比べるかで値上げ率は違う。
例えば二十五グラム以内の封書を百通出す場合、切手代だけなら8400円から11000円へ、2600円増える。これは公表料金に百を掛けた単純な例で、法人の割引や契約条件は入れていない。紙を使い続ける取引の費用が上がる一方、数量が減れば配達網の一件当たりの負担を吸収しにくくなる。利用者が感じる値上げと、事業者が説明する構造変化は、この場所で接している。
米国にも、数量と金額が異なる方向へ動く例がある。年次報告書では、二〇二五年度のファーストクラス郵便の物数は前年度比5.0%減った一方、収入は1.5%増えたとされ、その理由に料金引き上げを挙げている。手紙が減ったから売上も同率で減るとは限らない。しかし売上が増えたから配達費用まで賄えたとも言えない。数量、単価、費用を別々に見ると、「減ったのに増えた」という表現の中身がほどけていく。
郵便受けの変化は、三つの数字で読む
日米で共通して確認できたのは、手紙側の減少と、荷物側の動きが単純な置き換えになっていないことだ。米国では十年の荷物増より手紙の減少が大きい。日本では荷物の二商品が増えても、規模の大きいゆうメールの減少で荷物全体が減る。さらに米国では、取り扱う全体物数が縮む中でも配達先が増えている。違う集計の数字を一つずつ開くことで、身近な郵便受けの変化が物流の構造へつながる。
自分が出す年賀状や封筒が少なくなったこと、通販を利用すること、住所まで届けてもらえることは、生活の中では同じ郵便の話に見える。しかし統計では、商品の数量、売上、配達網の広がりという異なる記録になる。次に「郵便が減った」「荷物が増えた」と聞いたとき、どの商品を何件数えたかを確かめれば、その言葉が示す変化を具体的に理解できる。薄くなった封筒の束と、増えた箱、増えた配達先は、同時に存在できるのだ。
資料確認は二〇二六年十月二十一日。図一は公式比較表の丸め済み数値を使用し、図二と日本の差し引き計算は年度資料の千通・千個単位の表から算出した。本文の億単位や百分率は読みやすく丸めている。米国の図は事業者の商品区分の時系列、日本の図は単年度の商品別増減を示すもので、日米の商品を同一条件へ換算した数量ランキングではない。
一次資料:USPS Postal Facts — A decade of facts and figures(2016〜2025年度)、日本郵便 — 2025年度郵便物・荷物の引受物数(2026年5月11日)、USPS — 2025 Report on Form 10-K(商品定義、物数・収入、配達網)、Postal Regulatory Commission — FY 2025 ACD Highlights、日本郵便 — ゆうメール(サービスの対象内容物)、日本郵政 — 個人投資家向け資料・2024年10月(郵便料金改定)